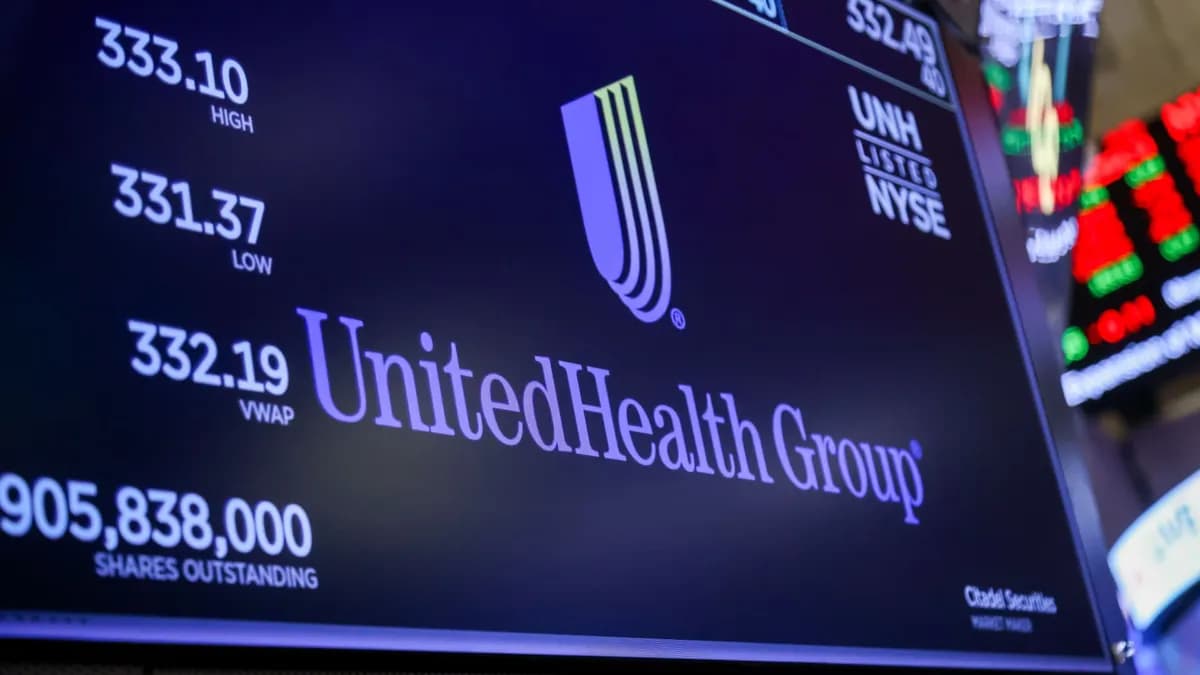
À l'approche du rapport trimestriel du 13 octobre, la volatilité implicite des options UnitedHealth (UNH) atteint deux fois la volatilité réalisée, rendant les primes d'options exceptionnellement chères et ouvrant des opportunités de stratégies de vente de prime.
Implied volatility is running at twice realized volatility ahead of the October 13 quarterly earnings release, making options prices – the cost of insuring the underlying stock – unusually high, according to CNBC.
Volatilité implicite deux fois supérieure à la volatilité réalisée avant le résultat
Le marché attribue à UnitedHealth Group (UNH) une volatilité implicite de 40 % alors que la volatilité réalisée sur les huit derniers trimestres se situe autour de 20 %. Cette décorrélation reflète l'anticipation d'un mouvement de cours potentiellement important autour du rapport, un phénomène observé lors des précédents résultats où le titre a chuté près de 20 % en janvier et à nouveau en avril 2025.
Les traders d'options interprètent cette prime élevée comme un signal de surévaluation du risque, ce qui crée un espace pour des stratégies de vente de prime à court terme. La différence entre la volatilité implicite et réalisée ouvre la porte à des arbitrages où l’on vend la prime d’un contrat plus proche (novembre) pour financer l’achat d’un call plus lointain (janvier) à un coût réduit.
Mécanisme d'arbitrage des primes d'options : vendre le premium de novembre
En pratique, les opérateurs peuvent vendre le premium de novembre, qui intègre la volatilité de 40 %, pour réduire de plus de la moitié le coût d’un call de janvier, dont la prime intègre la volatilité anticipée sur une période plus longue. Cette opération génère un crédit immédiat tout en conservant une exposition haussière via le call de janvier.
Le gain potentiel dépend de la persistance de la divergence de volatilité ; si le cours du titre reste stable ou augmente légèrement après le résultat, le call de janvier conserve de la valeur, tandis que le premium vendu s’érode, créant un profit net.
Objectifs de croissance EPS de 13 % à 16 % jugés atteignables
UnitedHealth a fixé un objectif de croissance du bénéfice par action (EPS) compris entre 13 % et 16 % pour les années à venir, un horizon que la direction estime réaliste malgré la hausse continue des coûts de santé. Cette fourchette repose sur l'expansion de l'assiette d'assurés et sur l'amélioration des marges souscription.
La société indique que 90 % de ses 52 millions de clients mondiaux sont basés aux États-Unis, couvrant ainsi 12 % à 13,5 % de la population américaine. Une augmentation de la part de marché dans ce segment clé soutient directement la cible EPS.
Croissance de l'inscription commerciale et Medicare : +2,9 % et +4,5 %
Le segment commercial à frais a progressé d'environ 2,9 % d'une année sur l'autre entre 2024 et 2025, tandis que l'inscription totale à Medicare a crû de 4,5 % sur la même période. Bien que le segment du marché ACA montre des signes de décélération, il représente une part moindre du chiffre d'affaires global comparée aux segments Medicare et Commercial.
En comparant la croissance de l'emploi américain – estimée à 1,4 % sur la même période – UnitedHealth semble gagner des parts de marché, indiquant une capacité à attirer de nouveaux assurés même dans un environnement de croissance démographique modeste.
Valorisation : 17 fois le bénéfice prévisionnel, free cash flow 5,7 % de l'EV et 6,5 % du MC
Le titre se négocie à 17 fois les bénéfices prévisionnels, une multiple qui, selon CNBC, ne laisse guère de marge pour une reprise de cours. Le free cash flow représente 5,7 % de la valeur d'entreprise (EV) et 6,5 % de la capitalisation boursière, ce qui souligne une génération de liquidités solide mais déjà prise en compte dans le prix actuel.
Ces indicateurs de valorisation suggèrent que le marché a largement incorporé les perspectives de croissance et les risques liés aux coûts de santé, limitant ainsi le potentiel de revalorisation à moins d'une surprise majeure lors du résultat.
Historique de volatilité et mouvements de cours autour des résultats
Au cours des huit derniers trimestres, UnitedHealth a vu son cours baisser dans cinq d'entre eux après la publication des résultats. Les deux mouvements les plus marquants – une chute de près de 20 % en janvier et une autre en avril 2025 – ont renforcé la perception d'un titre sensible aux écarts entre attentes et performances réelles.
Cette sensibilité se reflète aujourd'hui dans la volatilité implicite élevée, car les acteurs anticipent à nouveau une possible correction post‑résultat. La position actuelle du titre, environ 12‑13 % en dessous du point médian de son intervalle haute‑basse sur deux ans, indique une marge de manœuvre limitée pour un rebond immédiat.
Implications pour le S&P 500 et les stratégies d'options
UnitedHealth représente une composante majeure du S&P 500, et son comportement peut influencer la dynamique du secteur santé au sein de l'indice. Les options sur UNH, en raison de leur prime élevée, offrent aux investisseurs une façon de profiter de la volatilité sans prendre directement position sur le titre.
Les stratégies de vente de prime décrites précédemment permettent de réduire le coût d'une exposition haussière tout en tirant parti de la décorrélation entre volatilité implicite et réalisée. Les opérateurs avertis surveilleront de près la réaction du cours post‑résultat pour ajuster leurs positions.
Cet article vous a-t-il été utile ?