La Réserve fédérale a augmenté son taux directeur de 0,25 point, la première hausse depuis 2023, et le président Kevin Warsh a qualifié ce geste de retrait d'une "dose d'accommodation". Cette sémantique a déclenché une vague de spéculations sur la profondeur du resserrement monétaire à venir.
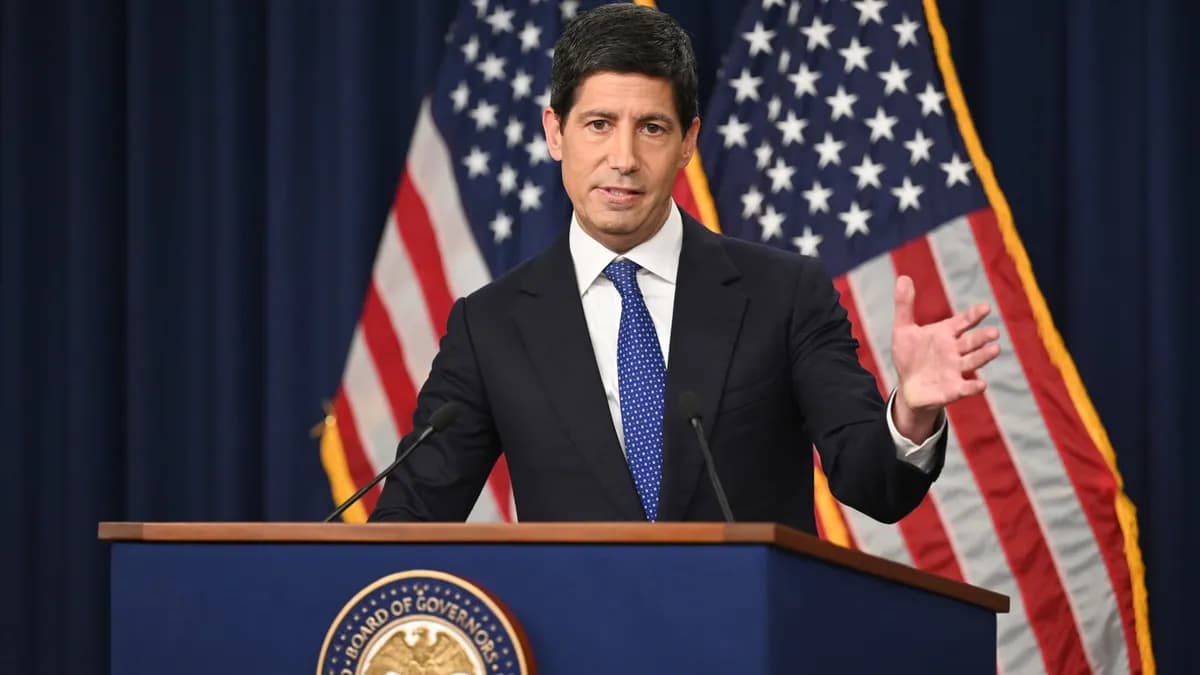
La Réserve fédérale a relevé son taux directeur de 0,25 point de pourcentage, marquant la première hausse depuis 2023. Le Comité a approuvé cette augmentation lors de la réunion de septembre 2026, soulignant que la décision était rendue possible par une économie qui "se renforce" et des conditions financières moins restrictives. Le président Kevin Warsh a présenté ce mouvement comme le retrait d'une "dose d'accommodation" plutôt que comme un durcissement brutal. (CNBC, 18 sept. 2026)
Fed relève le taux directeur de 0,25 point
Le relèvement de 0,25 point représente le premier ajustement de la politique monétaire depuis la fin de 2023, interrompant une période de stabilité relative des taux. Cette décision a été prise alors que l'inflation reste au-dessus de l'objectif de 2 % fixé par la Fed, justifiant un nouveau pas vers la normalisation. Les participants au marché ont immédiatement intégré la perspective de plusieurs hausses supplémentaires dans leurs modèles de valorisation. Selon les analystes, les rendements obligataires ont commencé à grimper, reflétant la réévaluation du risque de taux.
Le communiqué officiel a souligné que la hausse était « possible parce que l'économie américaine apparaît renforcée », une formulation qui contraste avec les avertissements plus prudents des années précédentes. En même temps, le Conseil a indiqué que les conditions financières sont devenues « moins restrictives », suggérant que les pressions de liquidité se sont atténuées. Cette double lecture renforce l'idée que la Fed estime disposer d'une marge de manœuvre pour poursuivre son cycle de resserrement.
Warsh qualifie la hausse d'une "dose d'accommodation"
Lors de la conférence de presse, Kevin Warsh a répété à plusieurs reprises que la Fed avait simplement retiré une "dose d'accommodation" du système économique. Cette expression, inhabituelle dans le vocabulaire de la banque centrale, a été perçue comme un signal de changement de ton. Warsh a insisté sur le fait que le retrait d'une petite portion de soutien ne constituait pas un revirement radical, mais plutôt une étape graduelle vers une politique plus neutre. (CNBC, 18 sept. 2026)
Krishna Guha, responsable de la stratégie économique chez Evercore ISI, a commenté que cette phrase était « le seul élément hawkish qui se démarque » du discours de Warsh et qu'elle avait été répétée délibérément. Selon lui, le cadrage diffère substantiellement de celui employé par la Fed ces dernières années et ouvre la porte à une approche plus ouverte quant au nombre de hausses nécessaires. Guha a souligné que le choix lexical était intentionnel et destiné à préparer les marchés à une possible escalade du resserrement.
Contexte économique : une économie renforcée et des conditions financières moins restrictives
Warsh a justifié la décision en invoquant une économie américaine qui montre des signes de solidité, notamment une reprise de l'emploi et une croissance du PIB supérieure aux prévisions. Il a également noté que les conditions financières, mesurées par les spreads de crédit et les taux d'intérêt à court terme, se sont détendues, offrant à la Fed plus de latitude pour agir. Cette lecture contraste avec les craintes d'une récession qui dominaient les discussions en 2024‑2025.
Le concept de taux neutre, celui qui n'accélère ni ne freine la croissance, a été rappelé comme point d'ancrage de la politique. En retirant une "dose d'accommodation", la Fed déplace le taux effectif plus près du niveau neutre, rendant la politique moins accommodante. Le discours de Warsh laisse entendre que la Fed se situe désormais au-dessus du taux neutre, ce qui, selon les théoriciens monétaires, indique une posture restrictive.
Réactions des marchés obligataires, actions et changes
Les marchés obligataires ont immédiatement réagi, les rendements des bons du Trésor à 10 ans augmentant de plusieurs points de base, reflétant la réévaluation du risque de taux. Les investisseurs ont ajusté leurs portefeuilles en faveur d'actifs à court terme, anticipant de nouvelles hausses. Selon les analystes, les spreads de crédit ont légèrement resserré, signe d'une confiance accrue dans la capacité des entreprises à absorber des coûts d'emprunt plus élevés.
Les actions ont connu une volatilité accrue, le S&P 500 affichant une baisse modérée tandis que le CAC 40 a enregistré une légère correction. Les secteurs sensibles aux taux, comme l'immobilier et les services publics, ont été les plus touchés, alors que les valeurs technologiques ont montré une résilience relative. Sur le marché des changes, le dollar s'est renforcé face à l'euro et au yen, les traders anticipant un différentiel de taux plus favorable aux États‑Unis.
Perspectives : vers un resserrement monétaire continu
La Fed a réaffirmé son objectif de ramener l'inflation à 2 % et a indiqué que les hausses de taux restent l'outil principal pour freiner la demande excédentaire. Warsh a souligné que la politique actuelle vise à retirer progressivement le soutien excessif sans provoquer de choc économique. Cette approche graduelle laisse entendre que d'autres augmentations de 0,25 point pourraient être envisagées si les indicateurs d'inflation restent élevés.
Les prévisions du marché intègrent désormais plusieurs hausses supplémentaires au cours des prochains mois, bien que l'ampleur exacte reste incertaine. Les analystes surveillent de près les données sur l'emploi, la consommation et les prix à la production pour évaluer la nécessité d'un resserrement plus agressif. En l'absence de nouveaux signes de désinflation, la Fed semble prête à poursuivre son cycle de hausse, conformément à la logique du retrait d'une "dose d'accommodation".
Cet article vous a-t-il été utile ?